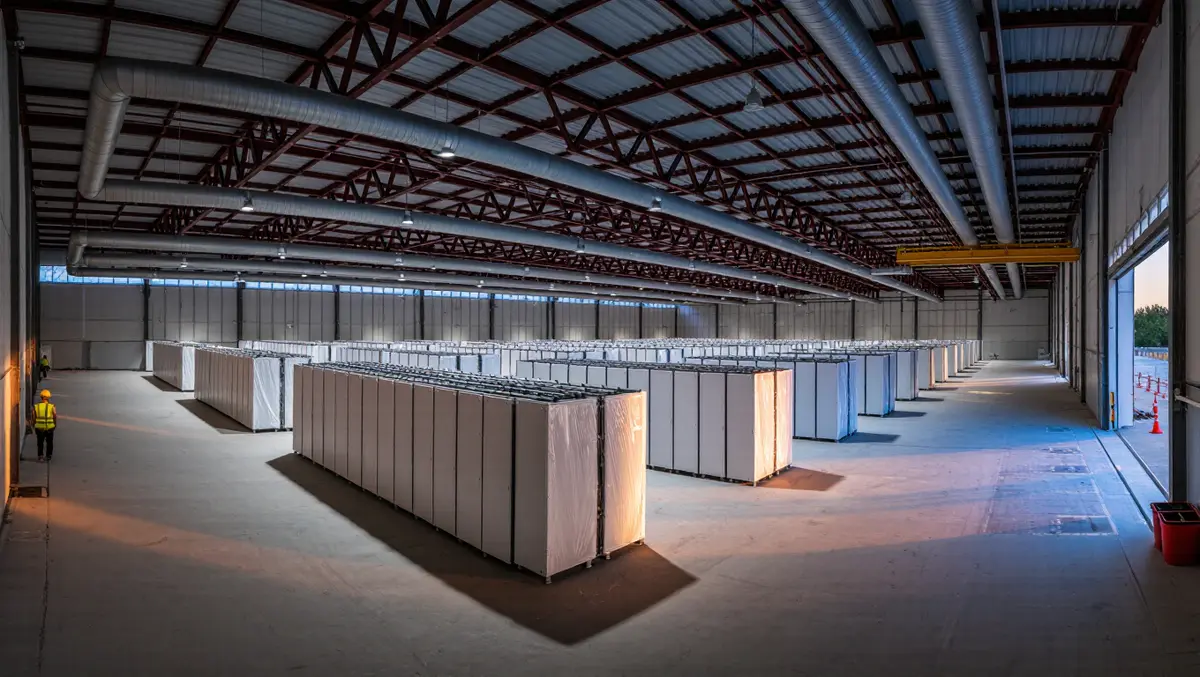
Облигации CoreWeave перешли в категорию «проблемных», а акции потеряли больше 20 % стоимости. Долговая бомба для всей ИИ-индустрии выглядит буднично: оператор берёт деньги под видеокарты, сдаёт их в аренду и платит проценты, а прибыли пока не показывает. По итогам II квартала задолженность компании превысила $35 млрд.
CoreWeave — не абстрактный эмитент с биржи. Это один из ключевых поставщиков GPU-мощностей, у которого закупаются Microsoft и OpenAI, то есть инфраструктура под самыми заметными ИИ-продуктами. Когда такой оператор начинает выглядеть рискованным заёмщиком, вопросы возникают к ценам на аренду ускорителей, к доступности API и к устойчивости облаков, через которые эти модели работают.
Механика простая и жёсткая. Чем хуже рейтинг облигаций, тем дороже обслуживать долг. Для компании, которая ещё не вышла в плюс, удорожание кредита означает выбор между новыми займами и сокращением стройки дата-центров. Оба варианта бьют не только по акционерам.
Почему проблемы начались именно сейчас
Залогом по кредитам CoreWeave одной из первых начала использовать графические процессоры. Это не завод и не недвижимость: ускорители дешевеют и морально устаревают за считанные годы. Кредитор, у которого на балансе актив с падающей ценой, со временем требует больше за риск. Убыток за первое полугодие превысил $1 млрд, и ставки по новым займам на таком фоне только растут.
Второй фактор — стоимость денег в целом. Инвесторы ждут повышения ключевых ставок, длинные облигации при этом дешевеют, а свежие выпуски обходятся эмитенту дороже. Бизнес, который живёт на заёмные средства и обещает прибыль «позже», в такой конъюнктуре уязвим даже при хорошей выручке.
Соучредитель CoreWeave Браннин Макби видит выход в повышении кредитного качества.
«Компания стремится получить инвестиционный рейтинг для своих облигаций вместо „мусорного“, чтобы привлекать средства страховщиков, капитал которых практически безграничен.»
Браннин Макби, соучредитель CoreWeave
В этом году CoreWeave действительно привлекала кредит на закупку чипов, и рейтинг тогда был инвестиционным. Только заявление о доступе к капиталу страховых компаний читается двояко: не собирается ли компания, уже обременённая долгами, занять ещё больше.
Кто на самом деле приносит выручку
По состоянию на II квартал объём неисполненных обязательств по контрактам составил $103,7 млрд, около 40 % суммы должно поступить в 2028 году. Расторгнуть эти договоры клиенты не могут, кроме узкого круга обстоятельств. Со стороны выглядит как гарантированный денежный поток на годы вперёд.
Качество этого потока зависит от нескольких имён. Крупнейшие заказчики — Microsoft и OpenAI, третьей по неподтверждённым данным называют Nvidia, и на долю этой тройки во II квартале пришлись почти три четверти выручки оператора.
Microsoft и Nvidia, скорее всего, свои обязательства выполнят, пока им это выгодно. С OpenAI картина туманнее: если у разработчика ChatGPT нет скрытых финансовых проблем, CoreWeave продержится ещё какое-то время. Обратная сторона такой концентрации — круговая порука. Крах оператора потянет за собой весь рынок, а значит, его будут поддерживать. Это не гарантия, а расчёт на взаимную заинтересованность, и он ломается первым, когда бумага схлопывается.
Почему это ударило по Oracle и остальным «неооблакам»
Инвесторы читают историю CoreWeave не как частный случай. Акции Oracle подешевели почти на 10 %, её облигации тоже распродают, хотя бизнес Oracle куда диверсифицированнее. Логика рынка жёсткая: если один оператор с большим долгом под видеокарты стал проблемным, пересматривают всех, кто финансировал ИИ-мощности заёмными деньгами.
О «пузыре» в частном кредитовании заговорил инвестор Чамат Палихапития, а Илон Маск публично задался вопросом, как отрасль собирается оплачивать собственное развитие. Возражения пока слабые: оценки отражают ожидания от будущего, а не текущую операционную деятельность. Часть инвесторов при этом пользуется моментом и скупает подешевевшие бумаги.
Практический вывод для наблюдателя: рынок сейчас оценивает не выручку ИИ-компаний, а их способность пережить период дорогих денег. Совсем не обязательно, что пузырь лопнет, но отбор в отрасли уже идёт.
Что это меняет для тех, кто арендует GPU и строит на чужих API
Обвала цен на аренду ускорителей ждать не стоит: контракты долгие, расторгнуть их нельзя, мощности расписаны на годы. Скорее рынок ждёт другого — осторожности в предоплатах и более внимательного чтения условий. Для команды, которая арендует мощности за рубежом или строит продукт на зарубежных API, риск смещается из плоскости «подорожает» в плоскость «условия поменяются без предупреждения».
Худший сценарий здесь не банкротство, а санация или смена собственника с последующей пересборкой тарифов. Дата-центры и ускорители никуда не денутся, а вот SLA и цены могут стать другими. Российским пользователям стоит добавить к этому обычные сложности с оплатой и доступностью зарубежных облаков.
Уходить с зарубежных API прямо сейчас смысла мало: замена обычно выходит дороже и медленнее, чем кажется, а панический переход почти всегда означает падение качества сервиса. Разумнее иметь проверенный второй путь — альтернативного провайдера, собственный контур на арендованных мощностях или локальную модель для части задач — и заранее знать, сколько времени займёт переключение.
На какие цифры смотреть, чтобы понять развязку
Прогнозы по CoreWeave сейчас строятся на ожиданиях, а не на фактах, и это плохая опора для решения. Полезнее следить за отчётностью: она выходит регулярно, цифры в ней сопоставимы от квартала к кварталу, а реакция рынка на них почти всегда резче, чем на комментарии менеджмента. Несколько показателей дают более трезвую картину, чем заголовки.
| Показатель | О чём говорит | Что проверить |
|---|---|---|
| Долг свыше $35 млрд | Проценты съедают выручку раньше, чем появляется прибыль | Какая часть долга привязана к плавающей ставке |
| Убыток больше $1 млрд за полугодие | Операции пока не окупают себя | Динамику выручки рядом с убытком, а не сумму отдельно |
| Обязательства по контрактам $103,7 млрд | Поток предсказуем, но зависит от платёжеспособности заказчиков | На сколько лет вперёд распределены поступления |
| Почти три четверти выручки от трёх клиентов | Пауза у одного из них меняет весь прогноз | Раздел отчётности о крупных заказчиках |
| Облигации в категории «проблемных» | Новые займы обойдутся дороже | Рейтинговые действия и ставки по свежим выпускам |
Отдельно держите в голове 2028 год: именно тогда наступает срок по значительной части обязательств клиентов. Если к этому времени компания не выйдет на прибыль и не снизит стоимость долга, разговор из плоскости рейтингов перейдёт в плоскость рефинансирования. А это уже прямые переговоры с кредиторами, на которые биржевая волатильность влияет слабо.
С чего начать, если ИИ-инфраструктура — часть вашей работы
Первым делом стоит выписать, от каких внешних ИИ-сервисов зависит продукт, и по каждому ответить на два вопроса: что произойдёт при росте цены вдвое и что — при отключении на неделю. Дальше имеет смысл запросить тестовый доступ к альтернативе, пока она не понадобилась в авральном режиме: такие вещи проверяют заранее, а не в момент аварии.
Если ИИ-мощности закупаются у российских провайдеров, прямая связь с историей CoreWeave слабее, но цены на аренду ускорителей внутри рынка всё равно подтягиваются к мировым. Разумно зафиксировать текущий тариф долгосрочным договором и уточнить условия его пересмотра.
Достаточно открыть договор с текущим провайдером и найти пункт о сроках уведомления об изменении тарифов. Одной этой страницы обычно хватает, чтобы понять, насколько спокойно можно планировать бюджет на следующий год.